Un gigante de los snacks con 30.000 tiendas atrae una investigación regulatoria
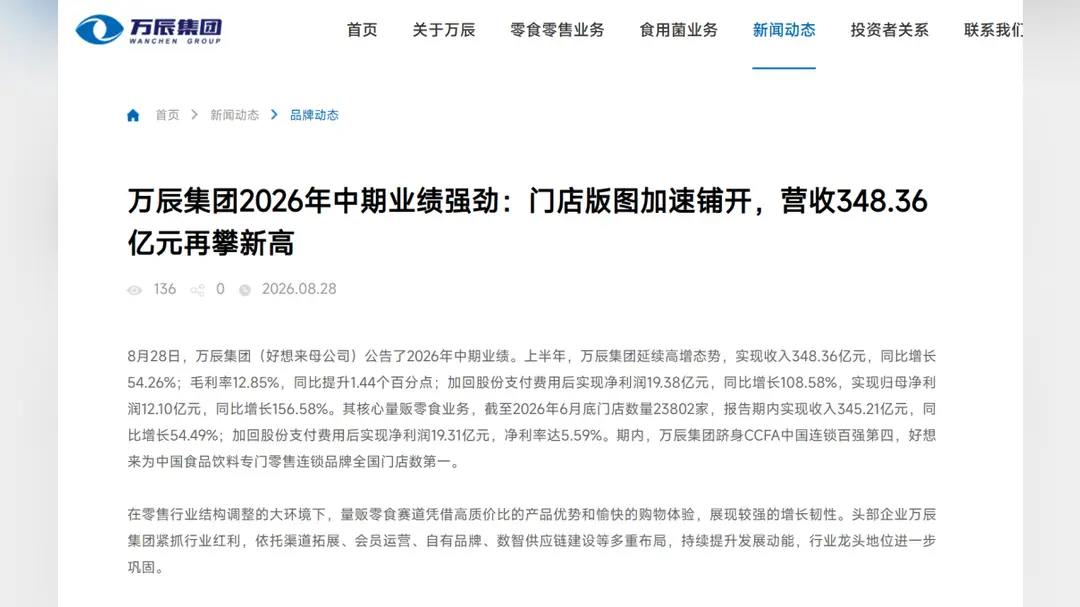
En la noche del 2 de noviembre, Wanchen Group recibió un aviso formal de apertura de expediente del regulador de valores de China. La sociedad cotizada propietaria de las cadenas de snacks Haoxianglai y Laoporenliang está siendo investigada por presuntas infracciones de divulgación, en concreto por no haber informado oportunamente de una operación con partes vinculadas. La noticia de la investigación llegó apenas una semana después de que la empresa publicara uno de los resultados trimestrales más brillantes del comercio minorista chino.
Las cifras explican por qué el aviso llamó la atención. En los tres primeros trimestres de 2026, Wanchen registró unos ingresos de 55.628 millones de yuanes, un 52,15 % más que en el mismo periodo del año anterior. Es el perfil de un operador de snacks de descuento que crece a toda velocidad, y la empresa no ha ocultado la ambición que lo impulsa: una red minorista que sus impulsores han descrito en términos de decenas de miles de tiendas. Para un negocio basado en márgenes ajustados y una rápida apertura de locales, la escala lo es todo, y el mercado ha tratado a Wanchen como uno de los ganadores más claros del auge del comercio minorista de valor en China.
Las tiendas de snacks de descuento se han extendido por las ciudades chinas en los últimos años. Venden aperitivos envasados de marca, bebidas embotelladas y dulces a precios inferiores a los de las tiendas de conveniencia y los supermercados, y se apoyan en el volumen, en locales baratos de la periferia y en una cadena de suministro con compras directas de fábrica. Haoxianglai se convirtió en una de las mayores redes de este tipo del país, y el formato se ha vuelto habitual en las calles comerciales chinas: muy iluminado, con gran densidad de producto y precios pensados para atraer a estudiantes y familias jóvenes.
Ese modelo tiene un punto débil conocido. Las tiendas franquiciadas y afiliadas implican una red de partes vinculadas: proveedores, filiales logísticas, franquiciados y vehículos de inversión ligados a los fundadores o a los directivos. Cuando esas relaciones generan operaciones, las normas de divulgación exigen a la sociedad cotizada informar al mercado con prontitud. El aviso del regulador sugiere que considera que eso no ocurrió en al menos un caso, sin precisar de qué operación se trata ni su cuantía.
El momento es incómodo como suelen serlo estas cosas. Justo cuando una empresa acaba de anunciar un crecimiento sólido es cuando los inversores están más dispuestos a pagar por la historia, y justo cuando la disciplina informativa más importa. Un aviso de apertura de expediente no establece ninguna irregularidad; las investigaciones en China pueden durar meses y a menudo terminan con una multa y la exigencia de una divulgación correctora. Pero congela la narrativa y pone en duda qué parte del crecimiento provino de operaciones que el mercado no podía ver.
Para los lectores internacionales, el episodio es una lección concisa sobre cómo se regula la historia del consumo y el comercio minorista en China. El sector del descuento ha sido uno de los pocos puntos brillantes de una economía en la que los compradores se han vuelto implacablemente sensibles al precio. Las empresas que más rápido se expandieron son ahora las que ven examinada su gobernanza. La estructura de Wanchen, con un peso enorme de las franquicias, la convierte en candidata natural a ese escrutinio, y el desenlace determinará cómo valoren los inversores toda la categoría.
Lo que ocurra a continuación se seguirá de cerca. La empresa aún no ha emitido una respuesta detallada al aviso. Los inversores buscarán la divulgación de la operación concreta en cuestión, una eventual suspensión de la cotización y si la investigación se amplía más allá de la acusación inicial. El número de tiendas seguirá creciendo en cualquier caso; la cuestión es si el papeleo crece con él.