Toezichthouder Hong Kong schort handel Tea Baidao op wegens vermeende IPO-manipulatie
De handel in Tea Baidao, een van de bekendste bubbleteaketens van China, is stilgelegd op de beurs van Hong Kong nadat de effectenwaakhond van de stad zei dat de beursgang van 2024 mogelijk is gemanipuleerd om een vals beeld van de vraag van beleggers te creëren.
De Securities and Futures Commission beval de schorsing op 13 oktober op grond van een regel die haar toestaat de handel in de aandelen van een beursgenoteerd bedrijf te staken tijdens een onderzoek. Cruciaal is dat het onderzoek van de toezichthouder zich richt op twee groepen die ervan worden verdacht de IPO te hebben gemanipuleerd, niet op Tea Baidao of zijn bestuur. Dat onderscheid is belangrijk: het bedrijf is voorlopig een getuige, geen verdachte.
De zaak heeft niettemin beleggers in de nieuwe consumentennoteringen in Hong Kong onrustig gemaakt. Tea Baidao, opgericht in de zuidwestelijke stad Chengdu, exploiteert duizenden vestigingen in heel China en werd een begrip vanwege zijn fruittheeën en kenmerkende drankjes met een kaaslaag. De beursgang in 2024 werd nauwlettend gevolgd als een test of de fel concurrerende Chinese bubbleteasector beleggers op de publieke markt kon overtuigen.
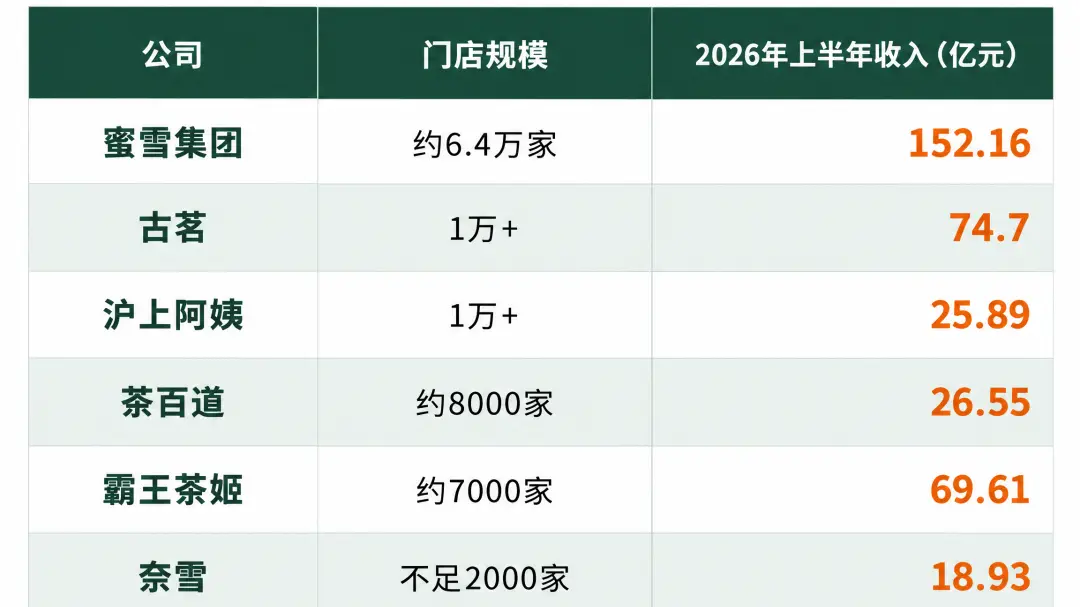
Die sector heeft een achtbaan doorgemaakt. Concurrenten als Mixue en Guming hebben ook een notering in Hong Kong nagestreefd, aangetrokken door de diepe pool van internationaal kapitaal in de stad en haar rol als toegangspoort voor bedrijven van het vasteland. Maar de economie van de sector is meedogenloos: winkels vermenigvuldigen zich snel, kortingen zijn constant en de marges zijn dun. Beleggers vragen zich steeds vaker af of groei in het aantal winkels zich vertaalt in duurzame winst.
De manipulatiebeschuldigingen zouden, indien bewezen, op een ander probleem wijzen: de mechanica van de notering zelf. Toezichthouders in Hong Kong zijn assertiever geworden in het controleren van hoe aandelen worden toegewezen en of de vraag oprecht is. Een IPO die zwaar overtekend lijkt, kan particuliere beleggers lokken, en elke suggestie dat de boeken zijn opgepoetst raakt de geloofwaardigheid van de hele markt.
Voor Tea Baidao is de onmiddellijke kostenpost een bevroren aandelenkoers en een smet op het bedrijfsverhaal. Een langdurige schorsing kan ook de financiering, personeelsaandelenplannen en expansie bemoeilijken. Het bedrijf wordt niet beschuldigd van wangedrag, en een schorsing is geen schuldigverklaring. Maar hoe langer de stilstand duurt, hoe moeilijker het voor het merk wordt om zich op de winkelvloer te richten in plaats van op de rechtszaal.
De bredere les gaat misschien over snelheid. Chinese consumentenmerken hebben zich de afgelopen jaren naar de publieke markten gehaast, gretig om roem om te zetten in kapitaal. Die race heeft enkele spectaculaire successen en enkele waarschuwende verhalen opgeleverd. Toezichthouders lijken nu bereid het proces te vertragen wanneer de papieren te mooi lijken om waar te zijn.
Voor wereldwijde lezers is het verhaal een herinnering dat een beursnotering niet alleen een marketingmijlpaal is, maar een juridische gebeurtenis. Wanneer een bedrijf aandelen aan het publiek verkoopt, nodigt het uit tot onderzoek van alles, van zijn financiën tot de manier waarop die aandelen zijn geplaatst. Het volgende hoofdstuk van Tea Baidao zal minder door zijn menu’s worden geschreven dan door onderzoekers — en door de vraag of beleggers vinden dat de fundamenten van het merk nog steeds een plaats aan tafel rechtvaardigen.