Alemania cierra una fábrica mientras importa 175.000 coches chinos
A orillas del río Elba, en Dresde, se alza un edificio construido casi enteramente de cristal. Los transeúntes de la orilla opuesta podían ver cómo un coche tomaba forma pieza a pieza, desde las partes desnudas hasta el vehículo terminado. Volkswagen inauguró la fábrica transparente en 1999 con un coste declarado de 187 millones de euros, y se convirtió en una tarjeta de presentación: los clientes elegían sus especificaciones in situ y veían cómo sus Phaeton se ensamblaban como si toda la planta estuviera dentro de una sala de exposiciones.
Esa era está terminando. Volkswagen ha decidido cerrar el emplazamiento de Dresde, una retirada simbólica para una empresa que alguna vez consideró la ingeniería alemana su argumento de venta global. El cierre no es el problema de una sola fábrica, sino la señal de un cambio más amplio: Alemania, cuna del automóvil moderno, se repliega en casa mientras sus conductores compran más coches fabricados en China.
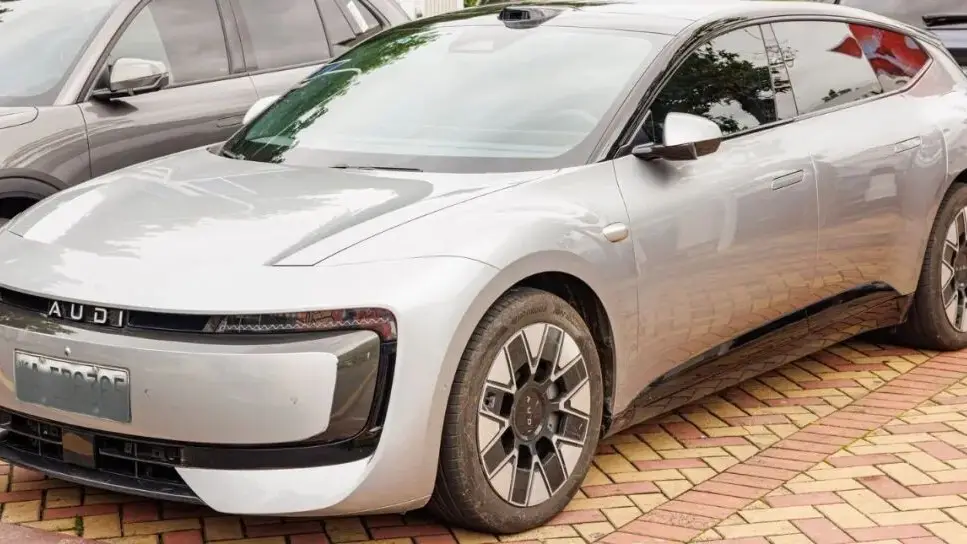
Las cifras lo dicen todo. Alemania importó aproximadamente 175.000 vehículos nuevos fabricados en China, una cifra que habría parecido increíble hace una década. Las marcas chinas y los modelos fabricados en China por automovilísticas consolidadas han pasado de ser una curiosidad a ser algo común en los concesionarios europeos, impulsados por precios competitivos y rápidos avances en vehículos eléctricos.
La ironía es aguda. Durante décadas, los fabricantes alemanes trataron a China como base de producción y mercado de rápido crecimiento, creando empresas conjuntas y plantas locales para servir a los compradores chinos. Ahora el flujo va en ambos sentidos. Los coches ensamblados en China se envían de vuelta a Europa, incluida la propia Alemania, donde los compradores los comparan con rivales de fabricación local en precio, autonomía y software.
Varias fuerzas empujaron la planta de Dresde hacia el cierre. La utilización del emplazamiento era baja, y las berlinas de alta gama en las que se especializaba han pasado de moda a medida que los compradores se inclinan por los SUV y los modelos eléctricos. Volkswagen, como otros fabricantes tradicionales, gasta mucho en plataformas eléctricas mientras gestiona una demanda más débil en Europa. Mantener vivo un escaparate de bajo volumen y alto coste tenía poco sentido financiero.
El conjunto de la industria alemana afronta la misma presión. Los costes energéticos, los laborales y la costosa transición a los sistemas de propulsión eléctricos han comprimido los márgenes justo cuando los competidores chinos aumentan escala. Algunos directivos alemanes hablan ahora abiertamente de aprender de la velocidad china en desarrollo y control de costes, una inversión de la relación de mentoría que definió al sector durante una generación.
Para los lectores globales, la lección no es que un país gane y otro pierda. Es que el centro de gravedad de la industria automovilística se mueve más rápido de lo que sus símbolos pueden seguirlo. Una fábrica de cristal a orillas del Elba se construyó para mostrar a los clientes cómo se fabrican los coches. Su cierre les muestra otra cosa: con qué rapidez puede redibujarse el mapa de quién fabrica coches y quién los compra.
Los fabricantes chinos, por su parte, se expanden en el extranjero no solo mediante exportaciones, sino a través de plantas locales y alianzas, con el objetivo de ser vistos como actores internos en los mercados en los que entran. Esa estrategia se pondrá a prueba con aranceles, regulación y confianza del consumidor. Pero la dirección es clara. La pregunta para Alemania es si puede reinventar su base manufacturera para una era eléctrica y definida por el software, y para China, si puede convertir el volumen en valor de marca duradero.