Las acciones de Unitree rebotan un 70% pese a la decepción de su primer informe de resultados
Unitree Robotics, el fabricante con sede en Hangzhou de robots cuadrúpedos y humanoides, ha pasado las últimas 12 jornadas bursátiles haciendo algo que su primer informe de resultados no logró: impresionar a los inversores. La acción ha subido más de un 70% en ese periodo, lo que ha devuelto su capitalización total por encima de los 280.000 millones de yuanes, según medios tecnológicos y financieros chinos. Eso sigue estando unos 150.000 millones de yuanes por debajo del precio al que las acciones abrieron en su primer día de cotización.
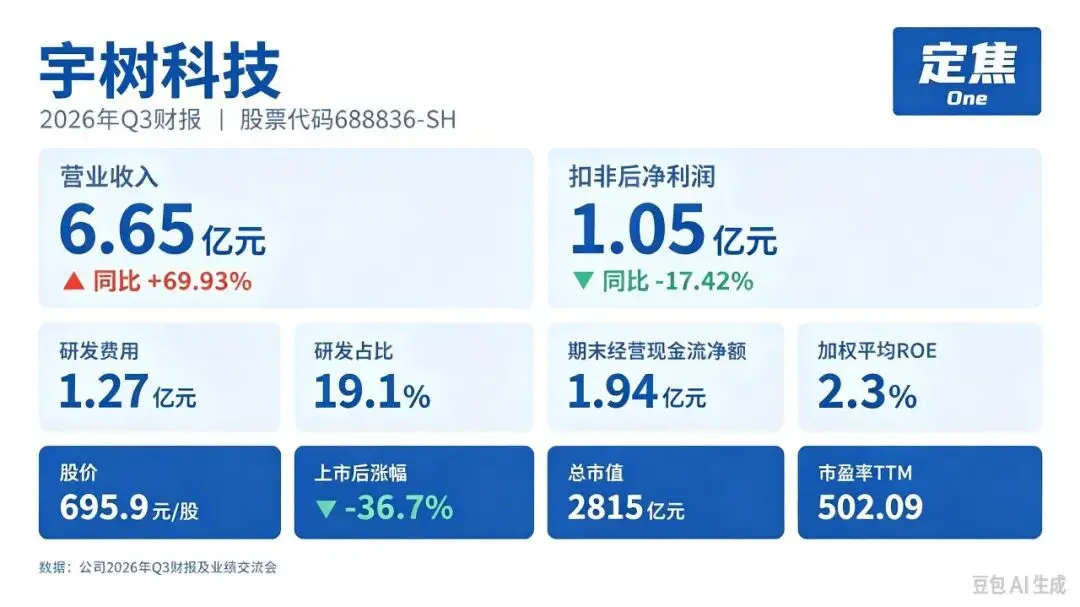
El rebote hace que el primer informe trimestral de la empresa desde su salida a bolsa, publicado tras el cierre del mercado el 28 de octubre, parezca casi deliberadamente modesto. Los ingresos del trimestre fueron de 665 millones de yuanes, un 69,93% más que un año antes y una modesta reaceleración respecto a tasas de crecimiento anteriores. El beneficio neto ajustado, que excluye partidas extraordinarias, fue de 105 millones de yuanes, un 17,42% menos interanual.
La divergencia entre la línea superior y la inferior tiene una explicación sencilla: Unitree ha gastado mucho en investigación y desarrollo este año. Para una empresa cuyo discurso ante los mercados públicos se basa en la IA encarnada —la idea de que los robots aprenderán pronto a manejar tareas físicas como los chatbots manejan el texto—, eso no es necesariamente una mala noticia. Construir un robot que camine, se equilibre y manipule objetos es caro, y el gasto es precisamente el objetivo.
Lo que no está tan claro es por qué la acción necesitaba un rebote del 70% para volver cerca de su precio de apertura del día de la salida a bolsa. Unitree llegó al mercado como una de las salidas a bolsa chinas más esperadas del año, impulsada por una ola mundial de interés en los robots humanoides. Desde entonces, los inversores han tenido que sopesar ese entusiasmo frente a la realidad más lenta y desordenada de convertir prototipos en productos con márgenes fiables.
La línea de humanoides de la empresa ha llamado la atención por sus demostraciones públicas y sus precios relativamente agresivos, y se ha posicionado como proveedor de hardware robótico, no solo como escaparate. Pero los resultados muestran que el crecimiento de los ingresos todavía se compra en parte con mayores costes. Un aumento de ingresos del 69,93% es sólido según casi cualquier criterio; un beneficio ajustado en descenso junto a él es el tipo de combinación que lleva a los inversores a preguntarse cuánto durará la fase de gasto.
El contexto más amplio es un sector robótico chino que ha atraído enormes capitales y atención pública en 2026. Los robots humanoides se han convertido en un elemento fijo de las ferias comerciales y de las narrativas bursátiles, y Unitree es uno de los nombres más visibles del grupo. Por ello, su comportamiento en bolsa tiene relevancia más allá de la propia empresa: es una de las pocas formas cotizadas de apuesta pura para que los inversores apuesten por el tema de la IA encarnada.
Por ahora, el mercado ha optado por mirar más allá de la caída del beneficio. La próxima prueba será si Unitree puede mantener un crecimiento de ingresos lo bastante rápido como para justificar el presupuesto de investigación, y si sus productos humanoides empiezan a aportar ventas significativas en lugar de titulares. La racha de 12 días de la acción sugiere que los inversores creen que ambas cosas son posibles. Las cifras trimestrales sugieren que la empresa aún no ha llegado ahí.
Un lector global debe tener en cuenta que se trata de una empresa cotizada joven en un sector joven, y sus primeros trimestres serán volátiles. El rebote del 70% y la caída del 17,42% del beneficio no son tanto contradictorios como un recordatorio de que, en la IA encarnada, los inversores pagan por un futuro que la cuenta de resultados aún no ha aprendido a describir.